Direito do Consumidor

Dano moral: nem todo aborrecimento gera indenização.

É comum ouvir que qualquer situação desagradável pode dar direito a uma indenização por dano moral. No entanto, essa ideia não corresponde ao que prevê o ordenamento jurídico. O dano moral está relacionado à lesão de direitos da personalidade, como a honra, a imagem, a intimidade, a privacidade e a dignidade da pessoa. Sua caracterização depende da análise do caso concreto, das provas produzidas e dos requisitos estabelecidos pela legislação e pela jurisprudência. Em algumas situações, como inscrições indevidas em cadastros de inadimplentes, cobranças manifestamente abusivas, exposição indevida da imagem ou outras violações de direitos da personalidade, pode haver o reconhecimento do dever de indenizar. Por outro lado, os meros dissabores e contratempos inerentes à vida em sociedade, em regra, não são suficientes para configurar dano moral. Por isso, ao enfrentar uma situação que possa ter causado prejuízo extrapatrimonial, é importante reunir documentos, conversas, fotografias, vídeos e demais elementos que possam demonstrar os fatos e buscar orientação jurídica para avaliar a existência dos requisitos legais. Cada situação possui características próprias e deve ser analisada individualmente, sempre à luz da legislação aplicável e das circunstâncias específicas do caso. O que é dano moral O dano moral é o prejuízo de natureza extrapatrimonial, ou seja, que não atinge diretamente o bolso, mas sim direitos ligados à pessoa, como a honra, a imagem, o nome, a intimidade e a integridade psíquica. A Constituição Federal (art. 5º, V e X) e o Código Civil (arts. 186 e 927) garantem a reparação desse tipo de dano. Quando o dano moral costuma ser reconhecido A jurisprudência reconhece com frequência o dano moral em situações como: Em alguns desses casos, como a negativação indevida, os tribunais entendem que o dano é presumido, dispensando a prova do abalo sofrido. O que, em regra, não gera dano moral Por outro lado, situações como um simples atraso, uma cobrança equivocada resolvida rapidamente, o descumprimento de um contrato sem maiores consequências ou pequenos aborrecimentos do dia a dia costumam ser tratados como meros dissabores. Nesses casos, pode haver direito à reparação do prejuízo material, mas não necessariamente à indenização por dano moral. Como é definido o valor da indenização Não existe uma tabela fixa. O valor é definido pelo juiz, considerando a gravidade da ofensa, a repercussão do fato, a condição das partes e o caráter pedagógico da condenação, sempre evitando o enriquecimento indevido. Como se preparar Cada caso tem particularidades, e a análise jurídica prévia ajuda a avaliar se há realmente direito à indenização. Precisa de orientação? Conheça a atuação do escritório em Conflitos Cíveis e Patrimoniais em São José dos Pinhais ou agende um atendimento.

Dano moral: nem todo aborrecimento gera indenização. Read More »
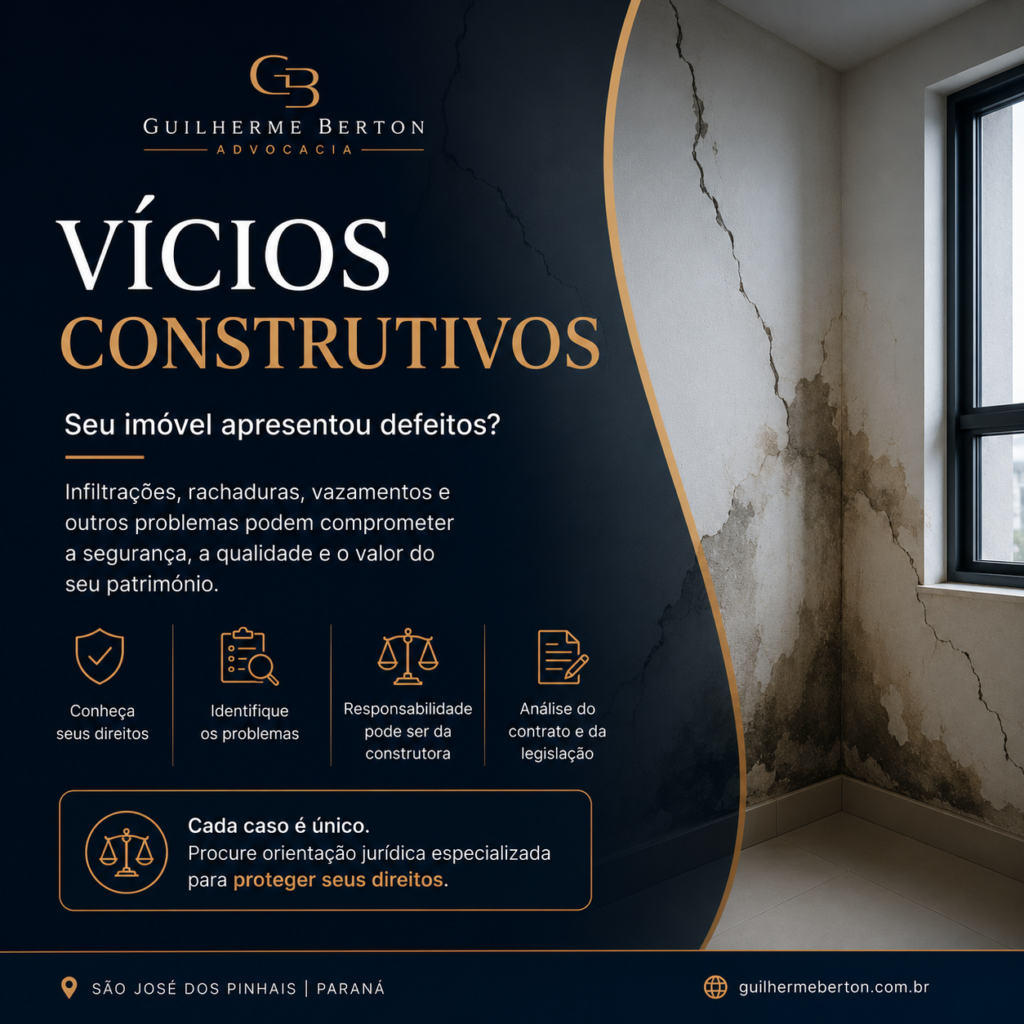
Vícios construtivos: você conhece os seus direitos?

Ao receber um imóvel novo, é natural esperar que ele esteja em perfeitas condições. No entanto, infiltrações, rachaduras, falhas na impermeabilização, problemas elétricos, hidráulicos e outros defeitos podem surgir e comprometer a segurança, a funcionalidade e o valor do patrimônio. Esses problemas podem ser classificados como vícios construtivos e, em determinadas situações, geram responsabilidade da construtora. Contudo, cada caso deve ser analisado individualmente, considerando a origem do defeito, o contrato firmado, a legislação aplicável e os prazos legais. O que são vícios construtivos Vícios construtivos são falhas decorrentes do projeto, dos materiais empregados ou da execução da obra. Eles costumam ser divididos em dois grupos: Quem é responsável Na compra de um imóvel de uma construtora ou incorporadora, em regra se aplica o Código de Defesa do Consumidor. A empresa responde pelos vícios do imóvel independentemente de culpa, podendo ser obrigada a reparar os defeitos, abater o preço ou, em casos mais graves, desfazer o negócio, além de indenizar os prejuízos causados. O Código Civil também prevê que o construtor responde, por cinco anos, pela solidez e segurança da obra (art. 618). Prazos importantes Os prazos são um dos pontos mais sensíveis desse tema e dependem do tipo de vício e do pedido feito: Por isso, é importante agir assim que o problema for identificado, sem deixar para depois. O que fazer ao identificar um problema Vícios em áreas comuns Quando os defeitos atingem as áreas comuns do condomínio, como fachada, garagem ou cobertura, a reclamação normalmente é feita pelo próprio condomínio, por meio do síndico, com base em vistorias e laudos técnicos. Cada imóvel e cada contrato têm particularidades. Uma análise jurídica e técnica ajuda a identificar o melhor caminho para exigir a reparação. Precisa de orientação? Conheça a atuação do escritório em Direito Imobiliário em São José dos Pinhais ou agende um atendimento.

Vícios construtivos: você conhece os seus direitos? Read More »

Atraso na Entrega do Imóvel

Comprou um imóvel na planta e a construtora não entregou no prazo? O atraso na entrega é um dos problemas mais comuns no mercado imobiliário, e a lei garante ao comprador uma série de direitos. O prazo de tolerância de 180 dias A Lei nº 13.786/2018 incluiu na Lei de Incorporações (art. 43-A da Lei nº 4.591/1964) a possibilidade de o contrato prever um prazo de tolerância de até 180 dias corridos além da data prometida para a entrega. Para valer, essa cláusula precisa estar expressa e destacada no contrato. Dentro desse período, a construtora não é considerada em atraso. Ultrapassado o prazo de tolerância, o comprador passa a ter direitos. Opção 1: desistir do contrato Se o atraso passar do prazo de tolerância, o comprador pode pedir a rescisão do contrato sem culpa sua. Nesse caso, tem direito à devolução integral de todos os valores pagos, corrigidos, além da multa prevista no contrato. A lei estabelece que essa devolução deve ser feita em até 60 dias. Saiba mais sobre o distrato imobiliário. Opção 2: manter o contrato e ser indenizado Se preferir continuar com o negócio e receber o imóvel, o comprador tem direito a uma indenização de 1% do valor efetivamente pago, por mês de atraso, corrigido monetariamente, salvo se o contrato prever condição mais favorável. O Superior Tribunal de Justiça também reconhece, em diversos casos, que o comprador deixa de usar ou alugar o imóvel durante o atraso, o que pode gerar indenização por lucros cessantes. Contudo, a multa contratual e os lucros cessantes, em regra, não se somam: aplica-se uma ou outra, conforme o caso. Juros de obra e outros encargos Outro ponto importante é a cobrança da chamada taxa de evolução de obra (ou juros de obra) em financiamentos. Segundo o entendimento dos tribunais, essa cobrança não deve continuar depois do prazo contratual para a entrega das chaves, já que o atraso não é culpa do comprador. E o dano moral? O simples atraso, por si só, normalmente não gera indenização por dano moral. Ela pode ser reconhecida em situações específicas, como atrasos muito longos ou que causem prejuízos graves ao comprador e à sua família. Cada caso precisa ser analisado com cuidado. O que fazer em caso de atraso Cada contrato tem particularidades, como a data de assinatura, a forma de pagamento e as cláusulas de multa. Por isso, uma análise jurídica individual ajuda a identificar qual caminho protege melhor os seus direitos. Precisa de orientação? Conheça a atuação do escritório em Direito Imobiliário em São José dos Pinhais ou agende um atendimento.

Atraso na Entrega do Imóvel Read More »

Superendividamento

Estar endividado não significa perder a dignidade. A Lei do Superendividamento (Lei nº 14.181/2021) foi criada para proteger o consumidor de boa-fé que, diante do acúmulo de dívidas, não consegue mais honrar seus compromissos sem comprometer o mínimo necessário para uma vida digna. O objetivo da lei não é “apagar” dívidas, mas possibilitar uma renegociação equilibrada, preservando o mínimo existencial e promovendo o pagamento de forma compatível com a realidade financeira do consumidor. O que é superendividamento A lei, que alterou o Código de Defesa do Consumidor, define o superendividamento como a impossibilidade de a pessoa física de boa-fé pagar a totalidade de suas dívidas de consumo, atuais e futuras, sem comprometer o seu mínimo existencial. Se você utiliza grande parte da sua renda para pagar empréstimos, financiamentos, cartão de crédito ou cheque especial e, mesmo assim, as dívidas só aumentam, é importante conhecer os direitos previstos na legislação. Quais dívidas entram na renegociação Em geral, podem ser incluídas as dívidas de consumo, como empréstimos pessoais e consignados, cartão de crédito, cheque especial, crediários e contas de consumo. Ficam de fora, entre outras: O que é o mínimo existencial É a parcela da renda que deve ser preservada para que a pessoa possa arcar com despesas básicas, como alimentação, moradia e saúde. O valor é definido em regulamento federal e é um dos pontos mais discutidos sobre a aplicação da lei. Como funciona a repactuação das dívidas O consumidor pode pedir a abertura de um processo de repactuação de dívidas, no Judiciário ou em órgãos como o Procon. O procedimento funciona em duas etapas: O credor que não comparece injustificadamente à audiência pode sofrer consequências, como a suspensão da cobrança de juros e a obrigação de receber conforme o plano. Outras proteções da lei A lei também proíbe práticas abusivas na oferta de crédito, como o assédio ou a pressão para contratar, especialmente contra idosos e pessoas vulneráveis, e exige que as instituições informem claramente o custo total do crédito. Cada situação deve ser analisada individualmente para verificar a aplicação da Lei do Superendividamento e as medidas jurídicas cabíveis. Precisa de orientação? Conheça a atuação do escritório em Relações de Consumo em São José dos Pinhais ou agende um atendimento.

Superendividamento Read More »

Revisão de Contratos Bancários

A revisão de contratos bancários é um direito do consumidor e pode revelar cobranças que passam despercebidas por anos. Juros abusivos, tarifas indevidas, seguros não contratados, capitalização irregular de juros e outras cláusulas podem tornar o financiamento muito mais caro do que deveria. Antes de continuar pagando um contrato que pode conter irregularidades, vale a pena realizar uma análise jurídica especializada. Em muitos casos, é possível identificar cobranças ilegais e buscar a revisão do contrato, sempre por meio das medidas cabíveis. Cada contrato possui características próprias e deve ser analisado individualmente. Se você possui financiamento de veículo, empréstimo, crédito pessoal ou outro contrato bancário e tem dúvidas sobre as condições pactuadas, procure orientação jurídica. Quando a revisão é possível Os contratos bancários seguem regras próprias, e o simples fato de os juros serem altos não significa, por si só, que são abusivos (Súmula 382 do STJ). A revisão costuma ser possível quando há cobranças em desacordo com o contrato, com a lei ou com as condições de mercado. Pontos que costumam ser analisados Tipos de contrato mais revisados Cuidados antes de entrar com ação Antes de propor uma ação revisional, é importante fazer um cálculo técnico do contrato para verificar se há realmente valores cobrados a mais. A simples suspensão dos pagamentos, sem orientação, pode gerar a negativação do nome e até a busca e apreensão do bem, no caso de financiamentos com alienação fiduciária. Superendividamento Quando as dívidas comprometem a renda a ponto de impedir o pagamento das despesas básicas, também pode ser possível a repactuação prevista na Lei do Superendividamento. Veja o nosso artigo sobre superendividamento. Precisa de orientação? Conheça a atuação do escritório em Direito Contratual em São José dos Pinhais ou agende um atendimento.

Revisão de Contratos Bancários Read More »

Rolar para cima
Berton Advogados – Guilherme Berton Sociedade Individual de Advocacia
Visão geral de privacidade

Este site utiliza cookies para que possamos oferecer a você a melhor experiência de usuário possível. As informações dos cookies são armazenadas no seu navegador e realizam funções como reconhecê-lo quando você retorna ao nosso site e ajudar nossa equipe a entender quais seções do site você considera mais interessantes e úteis.