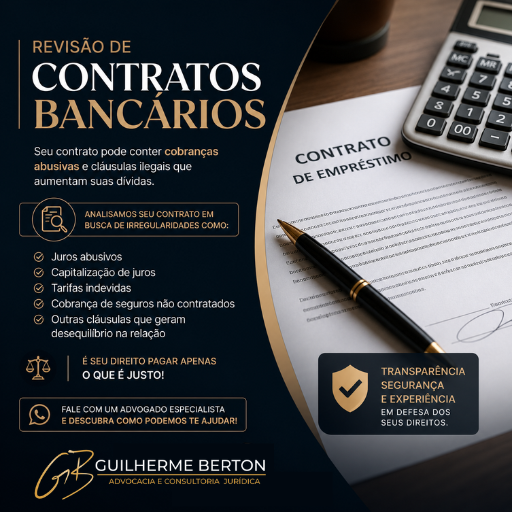
A revisão de contratos bancários é um direito do consumidor e pode revelar cobranças que passam despercebidas por anos.
Juros abusivos, tarifas indevidas, seguros não contratados, capitalização irregular de juros e outras cláusulas podem tornar o financiamento muito mais caro do que deveria.
Antes de continuar pagando um contrato que pode conter irregularidades, vale a pena realizar uma análise jurídica especializada. Em muitos casos, é possível identificar cobranças ilegais e buscar a revisão do contrato, sempre por meio das medidas cabíveis.
Cada contrato possui características próprias e deve ser analisado individualmente.
Se você possui financiamento de veículo, empréstimo, crédito pessoal ou outro contrato bancário e tem dúvidas sobre as condições pactuadas, procure orientação jurídica.
Quando a revisão é possível
Os contratos bancários seguem regras próprias, e o simples fato de os juros serem altos não significa, por si só, que são abusivos (Súmula 382 do STJ). A revisão costuma ser possível quando há cobranças em desacordo com o contrato, com a lei ou com as condições de mercado.
Pontos que costumam ser analisados
- Taxa de juros: comparação com a taxa média de mercado divulgada pelo Banco Central para o mesmo tipo de operação e período;
- Capitalização de juros: verificação se está prevista de forma clara no contrato;
- Tarifas e encargos: como tarifas de cadastro, avaliação de bem e registro, que precisam respeitar as regras do Banco Central e o entendimento dos tribunais;
- Seguros embutidos: a contratação de seguro não pode ser imposta como condição para o crédito (venda casada);
- Encargos de atraso: cobrança cumulada de comissão de permanência com outros encargos.
Tipos de contrato mais revisados
- financiamento de veículos;
- empréstimos pessoais e consignados;
- cartão de crédito e cheque especial;
- capital de giro e outros contratos empresariais.
Cuidados antes de entrar com ação
Antes de propor uma ação revisional, é importante fazer um cálculo técnico do contrato para verificar se há realmente valores cobrados a mais. A simples suspensão dos pagamentos, sem orientação, pode gerar a negativação do nome e até a busca e apreensão do bem, no caso de financiamentos com alienação fiduciária.
Superendividamento
Quando as dívidas comprometem a renda a ponto de impedir o pagamento das despesas básicas, também pode ser possível a repactuação prevista na Lei do Superendividamento. Veja o nosso artigo sobre superendividamento.
Precisa de orientação? Conheça a atuação do escritório em Direito Contratual em São José dos Pinhais ou agende um atendimento.