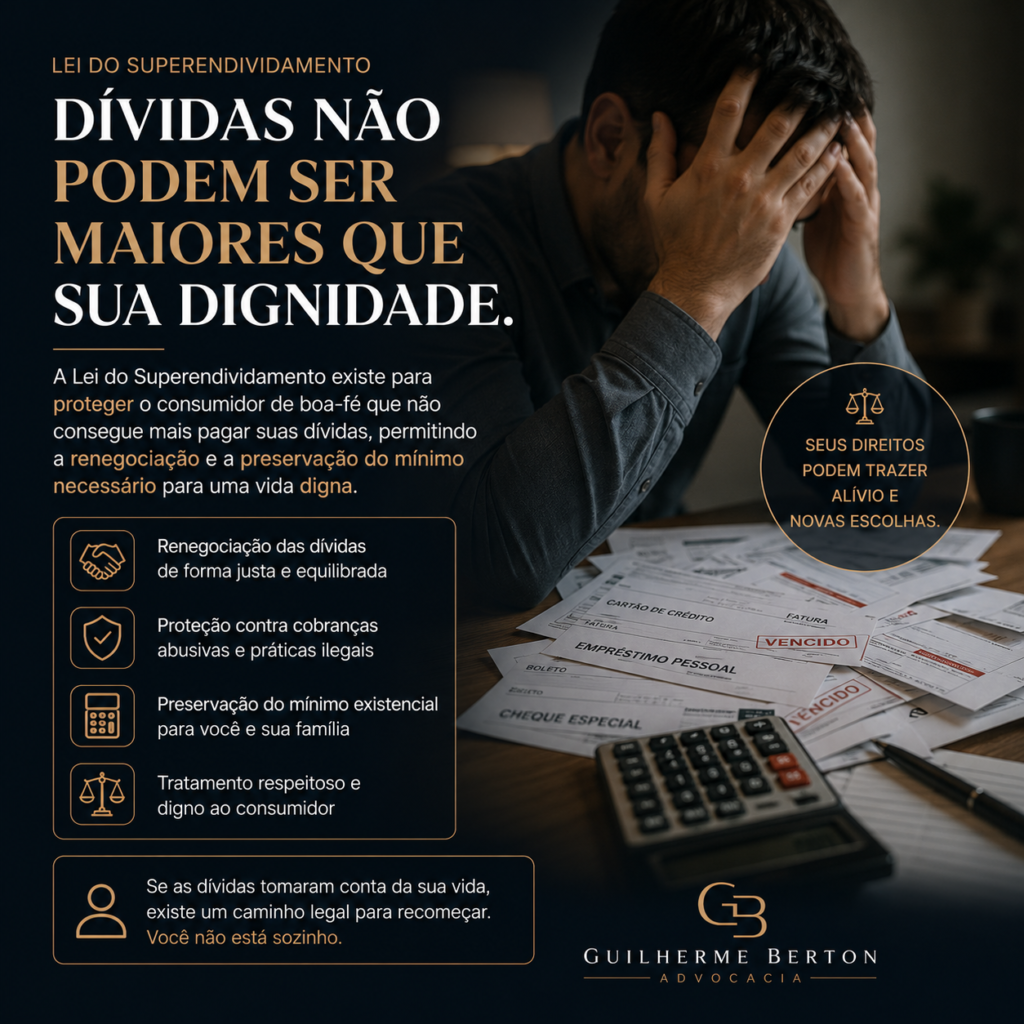
Estar endividado não significa perder a dignidade. A Lei do Superendividamento (Lei nº 14.181/2021) foi criada para proteger o consumidor de boa-fé que, diante do acúmulo de dívidas, não consegue mais honrar seus compromissos sem comprometer o mínimo necessário para uma vida digna.
O objetivo da lei não é “apagar” dívidas, mas possibilitar uma renegociação equilibrada, preservando o mínimo existencial e promovendo o pagamento de forma compatível com a realidade financeira do consumidor.
O que é superendividamento
A lei, que alterou o Código de Defesa do Consumidor, define o superendividamento como a impossibilidade de a pessoa física de boa-fé pagar a totalidade de suas dívidas de consumo, atuais e futuras, sem comprometer o seu mínimo existencial.
Se você utiliza grande parte da sua renda para pagar empréstimos, financiamentos, cartão de crédito ou cheque especial e, mesmo assim, as dívidas só aumentam, é importante conhecer os direitos previstos na legislação.
Quais dívidas entram na renegociação
Em geral, podem ser incluídas as dívidas de consumo, como empréstimos pessoais e consignados, cartão de crédito, cheque especial, crediários e contas de consumo. Ficam de fora, entre outras:
- dívidas de financiamento imobiliário e de crédito rural;
- dívidas contraídas sem intenção de pagar ou de forma fraudulenta;
- dívidas decorrentes da compra de produtos e serviços de luxo de alto valor.
O que é o mínimo existencial
É a parcela da renda que deve ser preservada para que a pessoa possa arcar com despesas básicas, como alimentação, moradia e saúde. O valor é definido em regulamento federal e é um dos pontos mais discutidos sobre a aplicação da lei.
Como funciona a repactuação das dívidas
O consumidor pode pedir a abertura de um processo de repactuação de dívidas, no Judiciário ou em órgãos como o Procon. O procedimento funciona em duas etapas:
- Fase conciliatória: é marcada uma audiência com todos os credores ao mesmo tempo, na qual o consumidor apresenta um plano de pagamento de até 5 anos, preservando o mínimo existencial.
- Fase judicial: se não houver acordo com algum credor, o juiz pode revisar os contratos e estabelecer um plano de pagamento obrigatório.
O credor que não comparece injustificadamente à audiência pode sofrer consequências, como a suspensão da cobrança de juros e a obrigação de receber conforme o plano.
Outras proteções da lei
A lei também proíbe práticas abusivas na oferta de crédito, como o assédio ou a pressão para contratar, especialmente contra idosos e pessoas vulneráveis, e exige que as instituições informem claramente o custo total do crédito.
Cada situação deve ser analisada individualmente para verificar a aplicação da Lei do Superendividamento e as medidas jurídicas cabíveis.
Precisa de orientação? Conheça a atuação do escritório em Relações de Consumo em São José dos Pinhais ou agende um atendimento.