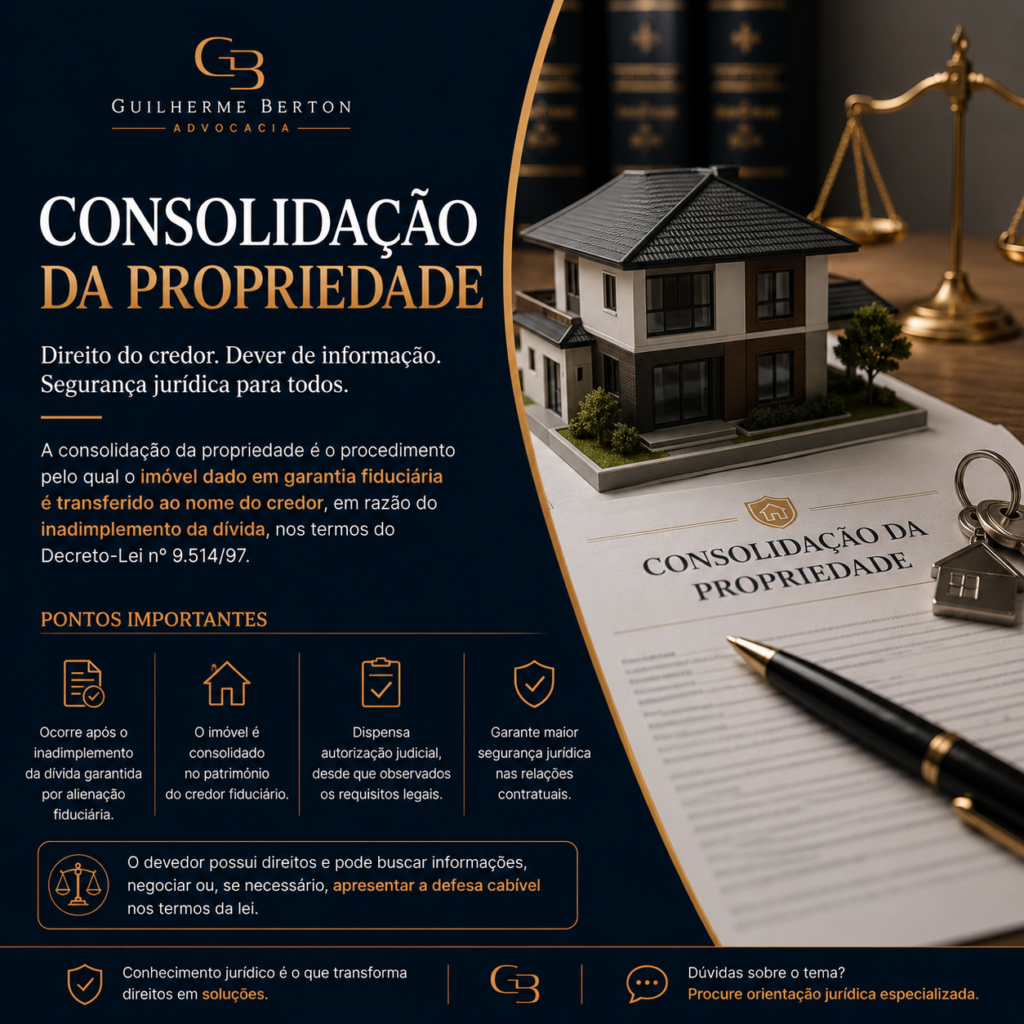
A consolidação da propriedade é uma etapa prevista na legislação aplicável à alienação fiduciária de bens imóveis.
Quando ocorre o inadimplemento da obrigação garantida e são observados os requisitos legais, a propriedade do imóvel pode ser consolidada em nome do credor fiduciário. Trata-se de um procedimento disciplinado pela Lei nº 9.514/1997, que possui regras específicas e exige o cumprimento das formalidades previstas em lei.
Tanto o credor quanto o devedor possuem direitos durante esse procedimento. Por isso, é fundamental verificar se todas as etapas legais foram devidamente observadas, incluindo as notificações, os prazos e os demais requisitos exigidos pela legislação.
Cada caso apresenta particularidades que podem influenciar a validade dos atos praticados e as medidas jurídicas cabíveis. Uma análise técnica é essencial para compreender os direitos e as obrigações das partes envolvidas.
Como funciona a alienação fiduciária de imóveis
Na alienação fiduciária, prevista na Lei nº 9.514/1997, o comprador transfere a propriedade do imóvel ao credor (normalmente o banco) como garantia do financiamento. O comprador fica com a posse e o uso do imóvel, e só recebe a propriedade plena depois de quitar a dívida.
O que é a consolidação da propriedade
Se o devedor deixa de pagar as parcelas, o credor pode iniciar um procedimento extrajudicial, feito no Cartório de Registro de Imóveis, para consolidar a propriedade em seu nome. Ou seja, o banco passa a ser o proprietário pleno do imóvel, sem necessidade de ação judicial.
As etapas do procedimento
- Intimação: o devedor é intimado pelo cartório para pagar as parcelas em atraso, com juros e encargos, no prazo de 15 dias.
- Purgação da mora: se pagar nesse prazo, o contrato segue normalmente.
- Consolidação: sem o pagamento, o credor recolhe o ITBI e a propriedade é registrada em seu nome.
- Leilões: em seguida, o imóvel deve ser levado a leilão público, com regras sobre valor mínimo de venda.
Direitos do devedor
Mesmo nesse procedimento, o devedor tem direitos. A intimação precisa seguir as formalidades legais, e falhas podem levar à anulação do procedimento. O devedor deve ser comunicado das datas dos leilões e, dependendo do caso e da data do contrato, pode ter direito de preferência para recomprar o imóvel e receber eventual saldo que sobrar após a venda e o pagamento da dívida.
A Lei nº 14.711/2023 (Marco Legal das Garantias) trouxe mudanças nesse procedimento, por isso é importante verificar quais regras se aplicam a cada contrato.
O que fazer ao receber a intimação
- Não ignore a notificação do cartório: os prazos são curtos.
- Verifique o valor cobrado e se há encargos indevidos.
- Avalie a possibilidade de negociação com o credor.
- Busque orientação jurídica imediatamente para analisar a regularidade do procedimento.
Precisa de orientação? Conheça a atuação do escritório em Direito Imobiliário em São José dos Pinhais ou agende um atendimento.